

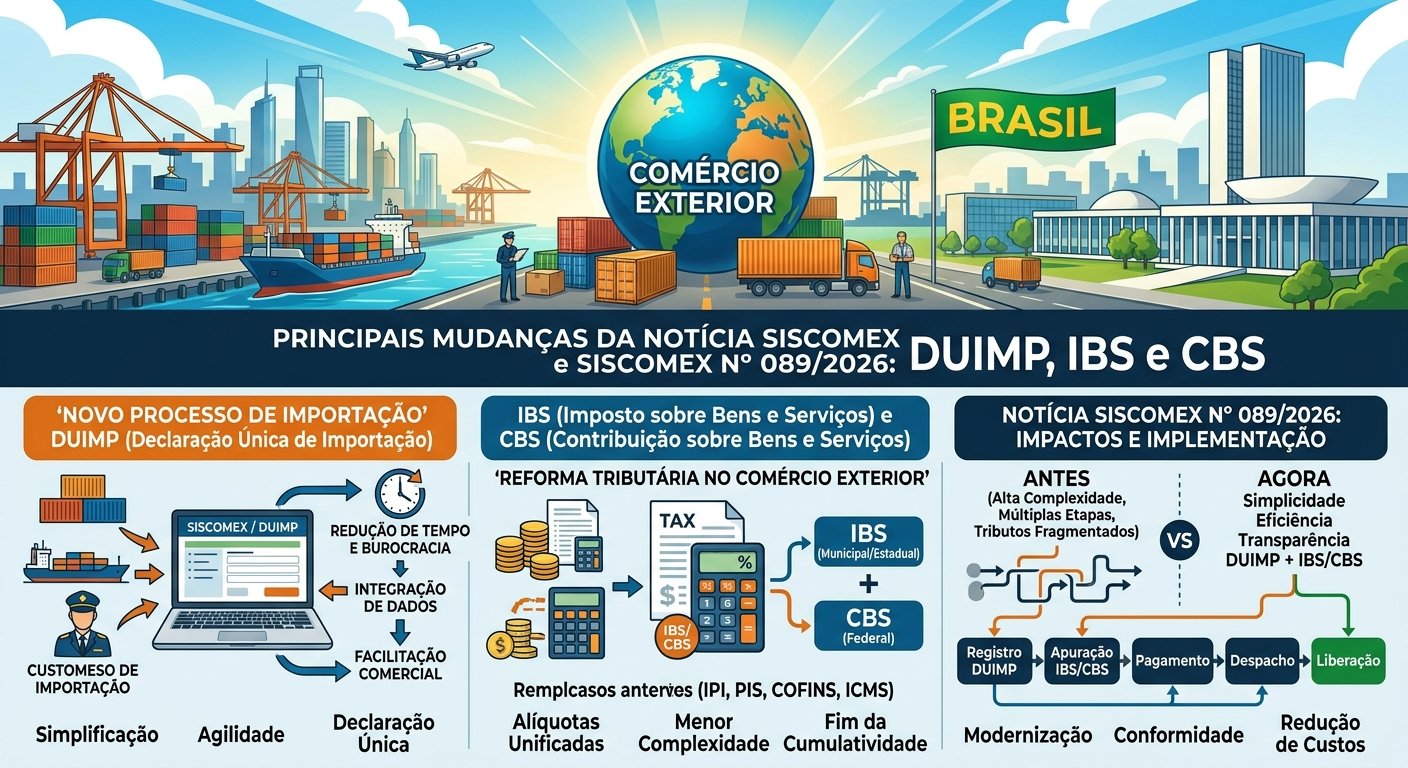
DUIMP, IBS e CBS: principais mudanças da Notícia Siscomex nº 089/2026
Entenda as novas informações exigidas na Declaração Única de Importação para adequação à Reforma Tributária do Consumo.
1. Introdução
A implantação das novas regras relacionadas ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços) representa uma nova etapa de adequação do comércio exterior brasileiro à Reforma Tributária do Consumo.
Para as operações de importação, uma das principais alterações ocorre diretamente na Declaração Única de Importação (DUIMP), que passa a receber novas informações necessárias para o tratamento tributário relacionado à Reforma Tributária.
A Notícia Siscomex Importação nº 089/2026 comunicou a disponibilização, em produção, das alterações da DUIMP destinadas ao atendimento da Reforma Tributária do Consumo.
A implantação está prevista para 27 de setembro de 2026.
A implantação da estrutura de cálculo e informação não significa que haverá recolhimento de IBS e CBS durante o ano de 2026.
Conforme os comunicados oficiais, não haverá cobrança ou recolhimento desses tributos antes de 1º de janeiro de 2027.
2. O que muda na DUIMP?
As alterações introduzidas no Portal Único estão concentradas principalmente nas informações necessárias para determinar o tratamento tributário de cada item da DUIMP.
Entre as principais mudanças estão:
- informação do local da operação de consumo;
- indicação da UF e do município para cada item;
- informação de outros tributos, taxas, contribuições ou direitos que possam compor a base de cálculo;
- seleção de Fundamentos Legais para situações específicas;
- determinação automática do CST e do cClassTrib pelo sistema;
- apresentação dos valores relacionados ao IBS e à CBS;
- adequação dos sistemas de comércio exterior às novas estruturas de dados.
3. Local da Operação de Consumo
Uma das novas informações da DUIMP é o Local da Operação de Consumo.
O importador deverá informar, para cada item, a respectiva Unidade da Federação (UF) e o município relacionados ao local da operação de consumo.
Essa informação está diretamente relacionada à sistemática de tributação do IBS e deverá ser tratada no nível do item.
O local da operação de consumo não deve ser tratado simplesmente como uma informação cadastral. Ele possui importância na determinação da tributação do IBS, especialmente considerando sua distribuição entre as parcelas estadual e municipal.
4. Outros tributos, taxas, contribuições e direitos
Outro ponto relevante é a inclusão de informações relativas a impostos, taxas, contribuições ou direitos incidentes sobre a mercadoria importada até sua liberação, quando aplicáveis e previstos na legislação.
Entre os exemplos apresentados nas orientações da DUIMP estão:
| Tributo / Encargo | Descrição |
|---|---|
| TSA | Taxa de Serviços Administrativos da Suframa. |
| TFVS | Taxa de Fiscalização de Vigilância Sanitária. |
| TFFA | Taxa de Fiscalização Federal Agropecuária. |
| Outros valores | Outros impostos, taxas, contribuições ou direitos previstos na legislação e considerados na formação da base de cálculo. |
O campo não deve ser utilizado para lançar indiscriminadamente qualquer despesa relacionada à importação.
Devem ser informados somente os valores que estejam enquadrados nas hipóteses previstas na legislação.
5. Memória de cálculo
Quando houver valores informados no campo destinado aos demais tributos, taxas, contribuições ou direitos, deverá ser observada a necessidade de documentação da composição desses valores.
A orientação prevê a utilização de memória de cálculo, quando aplicável, para demonstrar a formação do valor informado.
O documento deverá ser anexado ao dossiê da DUIMP conforme as regras estabelecidas pelo Portal Único.
A conferência dos valores informados na DUIMP passa a exigir maior rastreabilidade. Não basta apenas informar um valor: quando exigida, a empresa deverá possuir a documentação que permita demonstrar como esse valor foi determinado.
6. Rateio dos valores entre os itens
Existem situações em que determinado valor não pode ser individualizado diretamente entre os itens da declaração.
Nesses casos, devem ser observados os critérios de rateio estabelecidos para a DUIMP.
Dependendo da natureza do valor, o rateio poderá considerar o peso líquido ou o valor aduaneiro dos itens.
Dessa forma, informações como peso líquido, quantidade e valor aduaneiro passam a ter importância ainda maior na formação das bases tributárias.
7. O cClassTrib não será mais informado manualmente na DUIMP
Uma das mudanças mais relevantes para os usuários da DUIMP é a alteração da lógica de preenchimento do cClassTrib.
Na nova sistemática, o usuário não deverá simplesmente digitar o código cClassTrib diretamente no item da DUIMP.
O sistema passará a determinar o CST e o cClassTrib com base no Fundamento Legal selecionado.
O profissional deverá concentrar sua análise no correto enquadramento jurídico da operação e na seleção do respectivo Fundamento Legal.
A partir desse fundamento, o sistema determinará a classificação tributária correspondente.
8. Relação entre Fundamento Legal e cClassTrib
A documentação disponibilizada para a nova versão da DUIMP apresenta a relação entre determinados Fundamentos Legais e os respectivos códigos de classificação tributária.
| Fundamento Legal | cClassTrib determinado pelo sistema |
|---|---|
| 2001 | 000001 |
| 1071 | 410037 |
| 1101 | 410037 |
| 1077 | 410037 |
| 1001 | 410008 |
| 1002 | 410008 |
| 2410 | 410001 |
| 2411 | 410003 |
| 2430 | 410009 |
| 2412 | 410999 |
| 2550 | 550020 |
| 2551 | 550018 |
| 0908 | 550009 |
| 2552 | 550019 |
| 1069 | 550008 |
| 2554 | 550022 |
| 2555 | 550016 |
| 2556 | 550017 / 550024 / 550025 |
| 1051 | 550004 |
| 1057 | 550004 |
| 1031 | 550006 |
| 1066 | 550006 |
| 1067 | 550013 |
| 1070 | 550010 |
A relação acima deve ser utilizada como referência, sempre considerando a versão vigente da documentação oficial no momento do registro da operação.
9. Exemplo: Fundamento Legal 1077 e cClassTrib 410037
Um caso particularmente relevante para as operações de reimportação é o Fundamento Legal 1077.
Na sistemática da DUIMP, o Fundamento Legal 1077 está relacionado ao cClassTrib 410037.
Isso significa que, na DUIMP, o usuário deverá observar o correto enquadramento da operação e selecionar o fundamento legal aplicável. O sistema, então, determinará a classificação tributária correspondente.
O fato de o cClassTrib 410037 estar relacionado ao Fundamento Legal 1077 na DUIMP não significa que o mesmo código esteja automaticamente disponível para utilização na NF-e.
10. Atenção: cClassTrib 410037 e a NF-e de entrada
O cClassTrib 410037, embora esteja relacionado ao Fundamento Legal 1077 na sistemática da DUIMP, atualmente não está liberado para lançamento na NF-e, conforme a consulta realizada no Portal da Conformidade Fácil, especificamente na coluna “DFEs Relacionados”.
Essa informação é especialmente importante para as operações de reimportação, nas quais o profissional poderá encontrar a seguinte relação na DUIMP:
Fundamento Legal 1077 → cClassTrib 410037
Entretanto, essa relação não deve ser interpretada como uma autorização automática para transportar o mesmo código para a NF-e de entrada.
A utilização do cClassTrib na NF-e depende da existência do respectivo documento fiscal na classificação tributária e dos DFEs relacionados ao código.
O que consta atualmente no Portal?
O Portal da Conformidade Fácil — Classificação Tributária disponibiliza a consulta das classificações tributárias e, entre outras informações, apresenta a coluna “DFEs Relacionados”.
Na situação atualmente consultada, o cClassTrib 410037 não apresenta a NF-e como DFE relacionado.
Portanto, existe uma diferença importante entre o tratamento do código na DUIMP e sua utilização no documento fiscal.
| Etapa | Tratamento do cClassTrib 410037 |
|---|---|
| DUIMP | O Fundamento Legal 1077 está relacionado ao cClassTrib 410037. O sistema determina o código a partir do fundamento selecionado. |
| NF-e | O código 410037 não está atualmente relacionado à NF-e na coluna “DFEs Relacionados” do Portal da Conformidade Fácil. |
O cClassTrib determinado na DUIMP não deve ser simplesmente copiado para o XML da NF-e sem verificar se o código está habilitado para o documento fiscal correspondente.
Em outras palavras:
cClassTrib da DUIMP ≠ necessariamente cClassTrib aceito na NF-e
Essa distinção deve ser considerada na parametrização dos sistemas fiscais e de comércio exterior.
A situação pode ser alterada?
Sim. A classificação tributária e os documentos fiscais relacionados podem ser atualizados conforme a evolução da regulamentação da Reforma Tributária e dos respectivos leiautes e regras de validação dos documentos fiscais eletrônicos.
Por esse motivo, a informação deve ser acompanhada periodicamente antes da emissão da NF-e de entrada.
Consulta oficial:
Portal da Conformidade Fácil — Classificação Tributária
11. Impactos nos sistemas de comércio exterior
As alterações possuem impacto direto nos sistemas que realizam integração com o Portal Único Siscomex por meio de API.
Sistemas utilizados por importadores, despachantes aduaneiros, agentes de carga e operadores de comércio exterior precisarão estar preparados para os novos atributos e regras de validação.
Entre os principais pontos que devem ser avaliados estão:
- inclusão da UF do local da operação de consumo;
- inclusão do município do local da operação de consumo;
- tratamento dos novos campos relativos a tributos, taxas, contribuições e direitos;
- tratamento dos Fundamentos Legais;
- retirada do preenchimento manual do cClassTrib;
- captura do CST e cClassTrib determinados pelo Portal;
- cálculo e apresentação dos valores de IBS e CBS;
- tratamento das informações retornadas pela API;
- compatibilidade com processos de retificação da DUIMP;
- integração posterior com a NF-e de entrada.
A adequação não deve ser tratada apenas como uma alteração visual de tela. Sistemas integrados via API precisam ser avaliados quanto aos novos atributos, estruturas de dados, regras de validação e retornos disponibilizados pelo Portal Único.
12. Impactos para a conferência da DUIMP
A nova sistemática aumenta a importância da conferência tributária antes do registro e também após o processamento da declaração pelo Portal Único.
Uma rotina de conferência poderá considerar:
| Informação | O que conferir |
|---|---|
| Local da operação | UF e município informados para cada item. |
| Fundamento Legal | Compatibilidade do fundamento selecionado com o enquadramento jurídico da operação. |
| cClassTrib | Código determinado pelo sistema a partir do fundamento legal. |
| CST | Código determinado pelo sistema. |
| Outros tributos/taxas | Natureza e valor dos componentes adicionados à base, quando aplicáveis. |
| Memória de cálculo | Necessidade de anexação ao dossiê. |
| IBS/CBS | Valores calculados ou apresentados na declaração. |
| NF-e | Verificação da compatibilidade do cClassTrib com os DFEs relacionados. |
13. O que muda para o despachante aduaneiro?
A mudança exige uma adaptação da rotina operacional do despachante aduaneiro.
A conferência passa a considerar, além das informações tradicionalmente utilizadas no despacho, novos elementos relacionados à Reforma Tributária.
- local da operação de consumo;
- fundamento legal;
- CST;
- cClassTrib;
- valores adicionais que possam compor a base;
- memória de cálculo;
- valores de IBS e CBS;
- compatibilidade com a NF-e de entrada.
Dessa forma, a conferência da DUIMP tende a ficar cada vez mais integrada à conferência fiscal e documental da operação.
14. Reflexos na NF-e de entrada
Embora as alterações da Notícia Siscomex nº 089/2026 estejam diretamente relacionadas à DUIMP, os efeitos da Reforma Tributária não terminam na declaração aduaneira.
A operação de importação também deverá ser analisada sob a perspectiva da NF-e de entrada.
Nesse ponto, é fundamental observar que a classificação tributária disponível na DUIMP não necessariamente possui a mesma disponibilidade na NF-e.
Para uma reimportação enquadrada no Fundamento Legal 1077, a DUIMP pode determinar o cClassTrib 410037.
Entretanto, na consulta atual do Portal da Conformidade Fácil, o código 410037 não possui NF-e indicada na coluna “DFEs Relacionados”.
Portanto, não se deve presumir que o mesmo código possa ser utilizado diretamente na NF-e.
15. 2026: preparação e testes
A implantação da estrutura da Reforma Tributária na DUIMP deve ser encarada também como uma etapa de preparação dos sistemas e dos profissionais.
Durante esse período, empresas e desenvolvedores deverão testar seus processos para identificar eventuais divergências entre:
- cadastro tributário;
- Fundamento Legal;
- CST;
- cClassTrib;
- DUIMP;
- NF-e;
- sistemas ERP;
- sistemas de comércio exterior.
A preparação antecipada permite identificar problemas de parametrização antes da efetiva entrada em vigor da tributação correspondente.
16. Checklist para empresas e despachantes
- Verificar a atualização do sistema de comércio exterior.
- Testar o local da operação de consumo.
- Revisar os Fundamentos Legais utilizados pela empresa.
- Conferir a relação entre Fundamento Legal, CST e cClassTrib.
- Verificar os novos campos relativos a tributos e taxas.
- Criar procedimento para memória de cálculo.
- Testar a integração via API.
- Testar os processos de retificação.
- Conferir os valores apresentados na DUIMP.
- Avaliar o reflexo na NF-e de entrada.
- Consultar os DFEs relacionados ao cClassTrib antes da emissão da NF-e.
- Monitorar atualizações do Portal da Conformidade Fácil.
17. Um novo modelo de conferência tributária
A Reforma Tributária traz uma mudança importante na forma como as informações fiscais precisam ser analisadas dentro do processo de importação.
A conferência tende a deixar de considerar apenas os valores finais e passa a exigir maior rastreabilidade da origem de cada informação utilizada na tributação.
Algumas perguntas passam a ser fundamentais:
- Qual é o local da operação de consumo?
- Qual Fundamento Legal foi utilizado?
- Qual CST foi determinado?
- Qual cClassTrib foi determinado?
- Quais valores adicionais foram incluídos na base?
- Como esses valores foram calculados?
- Existe memória de cálculo?
- Os valores da DUIMP estão coerentes com a documentação?
- O cClassTrib possui o DFE correspondente na NF-e?
18. Conclusão
A Notícia Siscomex Importação nº 089/2026 representa uma etapa importante na preparação da DUIMP para a Reforma Tributária do Consumo.
Entre as principais mudanças estão a inclusão do local da operação de consumo, a informação de determinados tributos, taxas, contribuições e direitos, a utilização de Fundamentos Legais e a determinação automática do CST e cClassTrib pelo sistema.
A mudança relacionada ao cClassTrib merece atenção especial. O profissional deverá concentrar sua análise no correto enquadramento legal da operação, deixando para o sistema a determinação da classificação tributária correspondente.
Entretanto, a classificação tributária determinada na DUIMP não deve ser automaticamente transportada para a NF-e.
Na situação atualmente consultada, o cClassTrib 410037, associado ao Fundamento Legal 1077 na DUIMP, não possui NF-e indicada na coluna “DFEs Relacionados” do Portal da Conformidade Fácil.
Portanto, antes de utilizar esse código na NF-e de entrada, é necessário verificar a classificação tributária vigente e os documentos fiscais relacionados no Portal.
Essa situação poderá ser alterada em futuras atualizações da tabela e das regras dos documentos fiscais eletrônicos.
Dessa forma, a implantação deve ser tratada não apenas como uma alteração de campos na DUIMP, mas como uma mudança que envolve processos, sistemas, integração via API, conferência documental, tributação e emissão da NF-e de entrada.
A partir de 27/09/2026, a DUIMP passa a incorporar informações necessárias ao tratamento da Reforma Tributária do Consumo, incluindo elementos relacionados ao IBS e à CBS.
Para os profissionais de comércio exterior, o principal desafio será garantir que o enquadramento legal, os dados da operação, os valores utilizados no cálculo e a classificação tributária estejam corretamente parametrizados nos sistemas.
No caso específico do cClassTrib 410037, deve-se manter atenção especial à diferença entre a classificação determinada na DUIMP e sua disponibilidade para utilização na NF-e.
19. Fontes oficiais
- Receita Federal — Manual da DUIMP — Reforma Tributária do Consumo.
- Siscomex — Notícia Siscomex Importação nº 089/2026.
- Siscomex — Notícia Siscomex Importação nº 100/2026.
- Portal Único Siscomex — documentação técnica relacionada à Reforma Tributária do Consumo.
- Portal da Conformidade Fácil — Classificação Tributária.
Consulta oficial da classificação tributária:
“`